O que há de diferente nos sistemas de pagamento? O que é melhor do que Visa ou MasterCard? Isso não vai te dizer no
À primeira vista, Visa e Mastercard não têm diferenças fundamentais, mas existem algumas nuances que valem a pena prestar atenção.
Содержание статьи развернуть / свернуть
Visa e Mastercard no exterior
O fato é que as contas de cartão Visa são geralmente denominadas em dólares, e as contas Mastercard são em euros (o que se deve ao fato de que a Visa apareceu originalmente nos Estados Unidos e a Mastercard na Europa). Com base nessa diferença, ao sacar dinheiro através de um caixa eletrônico ou ao pagar compras no exterior, haverá um número diferente de conversões para diferentes tipos de cartões. E cada conversão toma para si, embora um pequeno, mas uma comissão. O número mínimo de conversões (rublos-\u003e euros ou rublos-\u003e dólares) é obtido usando a moeda "nativa" da conta. Portanto, quando viajar:
- Se você precisa de euros - escolhaMastercard;
- Se você precisa de dólares -Visa.
Em outros casos (uma viagem não é para um país da UE ou dos EUA) - não há diferenças significativas. Na verdade, até mesmo essa diferença é condicional, porque como conta do cartão principal, você pode especificar qualquer conta - em rublos, dólares ou euros.
Em termos de geografia, ambos os sistemas são quase idênticos. Não há praticamente nenhum caixa eletrônico no planeta que aceite cartões Visa e não aceita Mastercard.
Banco Emissor
Algumas diferenças podem ocorrer no nível do banco que emite um cartão específico. Por exemplo, no caso do Sberbank e do programa Aeroflot Bonus, atualmente as milhas são acumuladas apenas nos cartões Visa. Portanto, ao escolher um ou outro sistema de pagamento, sendo todas as outras coisas iguais, especifique as diferenças no banco em que será atendido.
- Postado em 20 de agosto de 2012
Olá caros leitores do blog . Como prometido, continuo a contar-lhe as sutilezas de trabalhar com cartões de plástico que você não ouvirá dos funcionários do banco. Se alguém não leu minhas postagens anteriores sobre esse tópico, peço que você se familiarize com elas e esteja ciente de todos os casos.
E se você é o dono de um cartão de plástico, parece-me que você repetidamente tentou descobrir a questão do que é melhor. visto ouMastercard? Com certeza você adivinhou que esses cem por cento têm diferenças significativas entre si. É exatamente o que estou tentando dizer hoje ...
As pessoas inventaram pagamentos sem dinheiro com plástico não porque querem organizar a dominação do mundo e assumir o controle de todas as pessoas, como dizem ultimamente em filmes pseudocientíficos. E porque esse método torna muito mais fácil para as pessoas fazerem compras, economizando tempo. Pagando com plástico na loja, você não precisa mais ter um monte de pequenas coisas para trocar, carregar um monte de papel-moeda, mas o plástico não queima seu bolso, como faz dinheiro =)
Aqui está uma lista clara das vantagens de um cartão de plástico em dinheiro:
 Oportunidades cartões:
- pagamento de vários serviços através do INTERNET-BANK e caixas eletrônicos do Banco do emissor;
- gestão de fundos próprios através dos serviços Internet-Bank e SMS;
- receita adicional sob a forma de juros acumulados no saldo de fundos na conta do cartão de acordo com as Tarifas do Banco;
- cheque especial;
- cartões adicionais para você e seus entes queridos;
- pagamentos não monetários em empresas de comércio e serviços e recebimento de dinheiro na Rússia e no exterior;
- reserva de hotel, aluguel de carro.
Ter plástico com você, como se de uma só vez, você carrega todas as suas economias com você, mas não o outro. Afinal, se um cartão for roubado de você, os fraudadores não poderão retirar dinheiro dele, porque eles não sabem o número PIN, claro que existem diferentes níveis de fraudes hoje em dia, mas você sempre pode ligar para o banco e bloquear o cartão.
Sim, o plástico, obviamente, tem uma série de vantagens, mas antes de começar você precisa se familiarizar não apenas com os bancos e suas tarifas, você precisa descobrir como eles diferem uns dos outros e quais os tipos que existem.
Níveis e tipos de cartões de plástico
Antes de escolher um cartão, você deve saber que todos pertencem a dois sistemas de pagamento mundiais, como você deve ter adivinhado Visa (sistema americano) eMasterCard (sistema europeu) e existem os seguintes tipos:
- VISA Classic Light
- Mastercard Eletrônico
- Mastercard Standard
- Visa Classic
- MasterCard World
- MasterCard Gold
- Visa Gold
- Visa Platinum
- Visa Electron
Por favor, note que esta não é uma lista exaustiva, pois é constantemente atualizada.
A escolha de um sistema de pagamento segue os objetivos deles, pois eles têm diferenças significativas, começando com o preço do serviço de cartão, terminando com a porcentagem de conversão de moeda em outros países.
Estou sempre preocupado com o fato de que os funcionários do banco não dizem aos clientes que nem todos os cartões  internacional, embora pertençam a sistemas de pagamento internacionais. Esses cartões funcionam apenas na Rússia e nos países da CEI, incluindo os seguintes: VISA Classic Light, Mastercard Eletrônico, Mastercard Standard, Visa Classic, Visa Electron. Mas esses cartões são muito mais baratos para manter a partir de 150r por ano. Há também exceções, embora haja método comprovado descubra o seu cartão internacional ou é válido apenas na Rússia. Você me pergunta: "Como?"
É muito simples! Dê uma olhada no seu cartão de plástico e se o número do cartão for convexo, significa que é internacional, se estiver deprimido ou riscado, significa que funciona apenas na Rússia e na CEI. Eu tenho visto muitos casos em que pessoas foram para a Tailândia, e lá suas cartas não agiram como resultado, elas permaneceram, absolutamente sem dinheiro em um país estrangeiro, então tenha cuidado ao obter um cartão.
Eu fiz a mesma pergunta “- Qual é a diferença entre um cartão mestre e um cartão Visa e qual cartão é melhor para comprar?” Para muitos gerentes em diferentes bancos. Em resposta, recebi informações bastante confusas sobre isso. Aqui está o que os funcionários do banco me responderam:
- O gerente de crédito do VTB24 Bank responde: "Não nos concentramos em escolher qual sistema de pagamento seu cartão de plástico será anexado, nós nos concentramos em promoções e os bônus que esses benefícios ou vantagens têm ao usar".
- Contador de contas bancárias do Citibank: “Se este é um projeto salarial, todos os cartões são emitidos para a Visa Electron e, portanto, você pode escolher qualquer cartão ao abrir uma conta”
- Especialista Sberbank: “É melhor levar MasterCard, porque não tem uma conversão ...”
- Caixa de banco UralSib: “Não há diferenças específicas entre a Mastercard e a Visa. Primeiro de tudo, oferecemos ao cliente a qual ação seu cartão irá pertencer ”
Das respostas acima, podemos concluir que a política dos bancos é focada em ações, porque ao focar nelas você pode aumentar o número de vendas, isto é dois, e duas coisas são, na verdade, nem todos os bancários entendem que existem diferenças significativas entre sistemas de pagamento.
Diferenças de cartão de plástico intercontinental ou simplesmente conversão
E, portanto, uma característica importante ao escolher um cartão de plástico verdadeiramente internacional é o seu campo de atividade. Suponha que a MasterCard seja usada favoravelmente na Europa porque pertence ao sistema de pagamento europeu e paga em terminais ou sacar dinheiro. Seus rublos serão convertidos automaticamente em Euro à taxa de seu banco e sistema de pagamento. Assim, é favorável ter um cartão Visa, se você quiser visitar os Estados Unidos, ou seja, pagando a compra com seu cartão Visa, seus rublos são convertidos em dólares à taxa do banco emissor. Você entende quais são as vantagens deste ou daquele cartão? Ainda não? Então aqui estão alguns exemplos ...
Pagar um hotel em Nova York pela Mastercard custará para você converter para Euro e depois para Usd. Com essa conversão, você ainda recebe uma certa porcentagem de cerca de 20% do preço de compra. Nehilo sim? Bem, se você pagar com um cartão VISA em Paris, tudo será exatamente o oposto.
Alguns bancos têm uma taxa de conversão, você pode encontrá-lo na agência do seu banco. Geralmente, se essa porcentagem for maior que 1%, ela será considerada predatória. Uma escolha competente de um banco ajudará você a economizar muito dinheiro no futuro, o principal é abordar essa questão analiticamente.
Assessor Regional:
- EUA, Canadá - Visa
- América Latina - Visa
- Austrália - Visa
- Tailândia - Visa
- Europa - MasterCard
- África (não em todo lugar *) - MasterCard
- Cuba ** - MasterCard
Antes da partida:
- Antes de viajar para o exterior, verifique se seu cartão é válido fora do país
- Descubra a porcentagem de conversão
- Com antecedência na Rússia, faça a conversão para o valor que você precisa, que de acordo com o plano deve ser suficiente para a viagem
- E claro, mantenha suas cartas em um lugar seguro.
P.S.
Eu tenho tudo. Agora eu acho que você entende que tipos de cartões de plástico são e que cartão escolher. Visa ouMastercard Se você estiver interessado no assunto dos sistemas de pagamento bancário, aconselho a assinar as atualizações do blog, já que mais de um artigo será publicado sobre esse assunto no futuro!
Promoção do site
O otimizador privado é muito mais barato que um web-studio. Ajudarei você a trazer o site para o TOP-3 e configurar vendas automáticas. O custo dos serviços inclui auditoria, otimização técnica e otimização de sites.
Para encomendarEm seguida, inscreva-se para obter uma atualização agora.
Não esqueça de confirmar a assinatura
Os tempos em que as pessoas pagavam tudo em dinheiro permaneciam no passado distante. Hoje, com um cartão de plástico, você pode pagar por quaisquer bens e serviços, tanto em uma loja regular quanto na Internet. As vantagens dos cartões bancários há muito que são apreciadas pelos viajantes: com esta ferramenta de pagamento na carteira, pode transportar consigo um mínimo de dinheiro. E isso, por sua vez, significa um mínimo de problemas ao declarar itens de estoque na alfândega.
Como escolher cartão bancário e ao mesmo tempo não se confundir na diversidade de propostas das instituições financeiras russas? Os primeiros cartões de plástico diferem eletrônica sistema de pagamento (EPS) a que pertencem.
Os sistemas de pagamento são internacionais e nacionais. Um exemplo de sistema nacional de pagamentos é o Union Card, estabelecido em 1993 por uma associação de bancos russos. Até à data, o cartão da união inclui cerca de 300 instituições financeiras diferentes.
Os sistemas de pagamento internacionais mais populares são Visa e MasterCard. Além disso, American Express e Discover foram distribuídos em países individuais.
Cartões "Visa" "go" em 200 países.
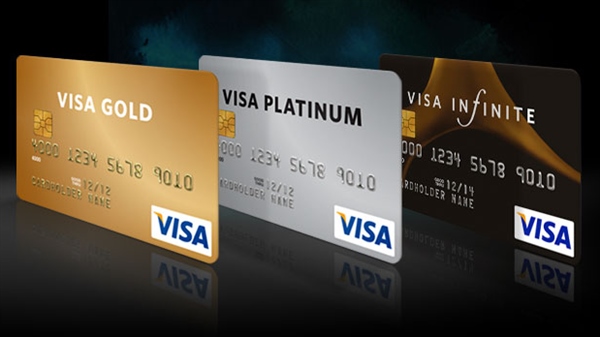 Aproximadamente 28% do “mundo plástico” são cartões Visa. Aqui está uma estatística. O sistema de pagamento emite cartões projetados para consumidores com diferentes estilos de vida. Estes são principalmente cartões de débito e crédito. Mas recentemente, os chamados cartões pré-pagos estão ganhando popularidade, o que dá ao portador maior liberdade de ação. Tendo esse cartão, você pode fazer compras em várias lojas, viajar para o exterior e pagar por vários serviços lá. Os cartões de pagamento Visa têm sua própria graduação de “prestígio”: Electron, Gold, Classic, Platinum, etc. O cartão “cooler” fornece acesso a mais recursos. O preço disso é um alto custo de manutenção.
Os cartões Mastercard foram distribuídos em 210 países em todo o mundo.
Cada quinto cartão emitido pertence a este sistema de pagamento. O usuário pode receber um débito ou crédito, além de um cartão de marca compartilhada. Neste último caso, o dono do "plástico" recebe muitos bônus, serviços e descontos adicionais. Os cartões Mastercard também são diferentes: Cirrus / Maestro, Eletrônico, Platina, Padrão, Ouro, Mundo, etc.
Os cartões American Express EPS são populares principalmente nos Estados Unidos. American Express é inferior a Visa e MasterCard. No momento, a participação deste EPS é de apenas 13%. Como regra, os cartões American Express são de propriedade de pessoas razoavelmente ricas. O proprietário de tal “plástico” pode contar com assistência legal e médica, serviços de seguro de qualidade e recebendo vários bônus. Discover é um sistema de pagamento não bancário. A posse de tal cartão permite que você tome empréstimos para fins de consumo, faça pagamentos e receba vários benefícios e descontos.
Visa vs. MasterCard: as principais diferenças dos sistemas de pagamento
 No território da Federação Russa, as instituições financeiras emitem principalmente cartões pertencentes aos sistemas Visa ou MasterCard. Se você não planeja deixar o território da Rússia e fazer compras em lojas on-line estrangeiras, não há absolutamente nenhuma diferença em relação ao cartão que o banco emitirá. Para consumo doméstico russo, Visa e Mastercard são absolutamente iguais.
Mas quando vai para o exterior para férias ou compras, você precisa se lembrar sobre a taxa para a conversão de dinheiro. Como regra, estamos falando sobre as direções de RUB - USD e RUB - EUR. O valor da comissão depende da moeda em que o banco realiza liquidações com os sistemas Visa e MasterCard.
Algumas pessoas abrem vários cartões de pagamento - rublo, dólar e euro. Mas isso só se justifica quando você usa grandes quantidades e, portanto, quer economizar suas economias de flutuações nas taxas. Para o turista comum, na maioria dos casos, uma conta rublo é suficiente.
Quando e como ocorre a conversão de moeda? Em todos os casos, quando você paga por um produto ou serviço em uma moeda diferente da moeda do cartão. Nesse caso, uma parte da comissão é formada pelo próprio EPS e o outro pelo banco emissor. Às vezes a comissão pode ser de 5%. Verifique este ponto no seu banco.
Na Internet, você pode encontrar informações de que os cartões Visa “funcionam” através do dólar americano e da MasterCard - através do euro.
Daí resulta que na Europa é melhor não pagar com Visa, e nos EUA - MasterCard. A razão é dupla (em alguns casos até tripla) conversão.
No entanto, existem exceções para todas as regras. Sua instituição financeira pode pagar a Mastercard não em euros, mas em dólares. A mesma situação com a Visa. Existem alguns bancos que realizam assentamentos simultaneamente em duas moedas. Esta opção é mais benéfica para um portador de cartão de plástico.
Que conclusão pode ser tirada do exposto acima? Visite sua agência bancária e descubra em qual moeda a instituição financeira é calculada com o sistema de pagamento eletrônico. E só depois disso tomar a decisão final.
E outra coisa: para compras no exterior, é melhor ter cartões que não estejam “abaixo” da MasterCard Standart ou da Visa Classic.
Por via de regra, mais cartões simples estão em uso apenas em território russo.
Visa e MasterCard - qual é a diferença para os usuários. Como funcionam os cartões bancários de plástico? Qual cartão é melhor para fazer uma viagem com Visa ou MasterCard? Como você paga por bens no exterior usando cartões? Qual é a melhor moeda para escolher um cartão?
Visa e MasterCard são dois sistemas de pagamento internacionais (doravante referidos como MPS), que são mais prevalentes em todo o mundo.
Existem várias opiniões erradas. O primeiro é o sistema American Visa, o MasterCard é o europeu. Isso não é verdade. Ambas as empresas têm sede nos Estados Unidos. Com base nessas informações, muitos também acreditam erroneamente que a MasterCard é mais bem paga na Europa, porque esse sistema de pagamento é mais comum e na América (Norte e Sul) Visa. Outro equívoco popular é que a principal moeda de liquidação da Visa junto aos bancos é o dólar, e a da MasterCard é o euro. Portanto, é melhor levar a MasterCard para a Europa (para a zona do euro) e Visa para a América.
Não é. Tudo depende do banco específico que emite os cartões, suas taxas e termos de serviço. Em geral, o logotipo do sistema de pagamento Visa ou MasterCard que você tem no seu cartão pode não importar.
Como é o pagamento no cartão no exterior?
Opção 1 Você está em qualquer país do mundo em que a moeda nacional não é o euro e nem o dólar. Por exemplo, na República Checa. Portanto, todos os preços estão em CZK.
Você tem um cartão de plástico em rublos.
Você compra uma camiseta na loja por 250 CZK. Você dá ao vendedor o seu cartão de plástico, o vendedor passa pelo terminal, dois segundos, o pagamento é feito, a compra está em suas mãos.
O que acontece nesses dois segundos.
1. O banco adquirente - um banco estrangeiro que atende a um ponto de venda, recebe informações do vendedor de que é necessário amortizar 250 kroons do seu cartão. O banco adquirente não tem acesso à sua conta, então o pedido para pagar o valor de exatamente 250 kroons é enviado para a UIP.
2. O MPS também não tem acesso à sua conta, portanto, ele deve informar ao seu banco (que é chamado de banco emissor) quanto você pode reter. O banco emissor do seu cartão não possui uma conta em kroons na UIP, mas também não possui contas em muitas outras moedas no mundo. O banco emissor na conta da IPU pode ser aberto em euros ou em dólares. Agora quase todos os bancos têm contas em várias moedas. O próprio MPS converte CZK 250 na moeda em que o banco emissor possui uma conta. Suponha sua conta bancária em dólares. Essa conversão ocorre a uma taxa de mercado justa. Por exemplo, a taxa MasterCard para determinadas moedas pode ser visualizada. Podemos dizer que o Ministério das Ferrovias não cobra e não tenta ganhar dinheiro com isso. Deixe ser 1 dólar = 25 kroons. Total de US $ 25.
3. Seu banco emissor, tendo recebido uma quantia convertida de US $ 25, autorizará (bloqueará) dinheiro em seu cartão com sua própria taxa interna (suponha que US $ 1 = 62,5 rublos). Dinheiro Neste momento, a conta não é realmente debitada. Como regra, os fundos são debitados da conta dentro de alguns dias (mas talvez semanas, meses) depois que o MPS faz liquidações entre dois bancos. Essa é a taxa que estará na data do débito real e a transação de compra será processada. Ou seja, você terá diferenças de taxa de câmbio, que podem ser para cima ou para baixo (a taxa de câmbio subiu ou desceu).
Preste atenção e não se torne vítima do próximo golpe. Recentemente, nas notícias muitas vezes se deparar com informações de que alguns países, como a Turquia, ofereceu aos cidadãos russos para pagar as compras em rublos. Cheers-cheers. Na Finlândia, em algumas lojas, você pode pagar por compras em rublos. Cheers-cheers. Em muitos países, os vendedores, quando pagam com cartão, começaram a se oferecer para fazer uma transação em rublos, e também alguns são oferecidos em dólares ou euros. Inteligentemente, isso é chamado de Conversão Dinâmica de Moeda. Então, você deve sempre pagar pela sua compra com um cartão (e também em dinheiro) apenas na moeda nacional - kroons, que significa kroons, zloty, seja zloty. Recuse essas ofertas de luxo e verifique o que o vendedor entra no terminal. A taxa na qual você converte o montante será 5-15% pior do que o oficial. Os bancos adquirentes tentam ganhar uma receita extra de comissões, incentivam os vendedores para tais transações de conversão, que também se beneficiam de renda adicional. A taxa em que o montante irá converter o sistema de pagamento será sempre mais rentável.
Além disso, alguns bancos aceitam encargos transfronteiriços (por exemplo, o Sberbank tem 2% de Visa, 0% de MasterCard, Alfa Bank de 2,5% Visa e MasterCard).
O que é isso. Quando o banco adquirente e o banco emissor são registrados em países diferentes ou a moeda da transação é diferente da moeda do banco emissor, o IPS recebe uma comissão do banco para conversão. Na Visa, isso é chamado de Taxa de Emissão Opcional e Avaliação de Serviço Internacional, para a MasterCard, isso é chamado de Taxa Transfronteiriça. Diretamente ao cliente, isto é, para nós, não devem ser transferidos. No entanto, alguns bancos definem essas comissões diretamente por meio de tarifas, ou colocam sua taxa de conversão (por exemplo, em tarifas do Banco Central da Federação Russa + 2,5%) ou se escondem atrás da formulação vaga “conversão ocorre de acordo com as regras do sistema de pagamento”.
Existe um recurso popular que é preenchido e atualizado pelos clientes iniciativa de diferentes bancos, você pode verificar seu banco para a presença de tais taxas. Ou ligue para o centro e atormente o operador.
Opção 2 Você está na Espanha, na zona do euro.
Você tem um cartão em euros. Compre um ímã por 10 euros. Se o seu banco abriu uma conta em euros com a IPU, exatamente 10 euros serão debitados do seu cartão. Se o seu banco tiver apenas uma conta em dólares aberta na UIP, nesse caso a conversão euro-dólar-euro ocorrerá e um pouco mais de dinheiro poderá ser deduzido da sua conta.
Você tem um cartão de dólar. Uma IPU recebida por um valor ímã de 10 euros não converte e emite o mesmo valor para o seu banco se tiver uma conta em euros, e então o seu banco converte 10 euros em dólares e deduções da sua conta.
Opção 3 Se você tiver um cartão em dólares ou euros e ainda estiver no país onde o acordo não está em euros ou dólares, a conversão será a seguinte. Por exemplo, na Tailândia, a compra de 100 baht tailandeses pela UIP irá converter para uma das moedas em que realiza assentamentos com o seu banco, o banco irá escrever o montante recebido da sua conta. Se não houver comissão para pagamentos transnacionais, o valor recebido será amortizado.
Assim, você vê que quando você faz uma transação no exterior, o dinheiro vai do seguinte modo:
1. O valor na moeda de operação - o valor na moeda do cálculo do seu banco e da UIP - o valor na moeda da sua conta.
2. Para estas conversões, é possível adicionar uma comissão para pagamentos transfronteiriços.
E tudo depende das tarifas do banco em que você é atendido.
Portanto, para minimizar suas despesas, você precisa esclarecer:
1. Qual é a taxa de conversão? Banco Central, ou porcentagem do Banco Central +, ou interna.
2. Existe uma taxa de pagamento transfronteiriça? Esta questão pode causar dificuldades para o operador (embora o Sberbank tenha imediatamente admitido a comissão Visa de 2%), portanto, descreve a situação. Você quer abrir um cartão (Visa ou MasterCard) em euros e ir com ela para a Tailândia, você vai pagar na loja. O sistema de pagamento converte o baht tailandês em euros e coloca esse valor em euros no seu banco. Para este montante será algo adicionado?
Depois disso. Escolha o melhor.
O conjunto ideal para o viajante em nossa opinião é
(que só deve ser em qualquer) + Milho + cartão de qualquer outro banco para o qual você recebe um salário + cartão de crédito. Por que tal conjunto, que tipo de milho e qual cartão de crédito é melhor escolher - no próximo artigo.
P.S. Ah, sim, há uma diferença importante, o número do cartão Visa sempre começa com 4 e o MasterCard sempre começa com 5.
Quer saber mais sobre as ofertas de companhias aéreas mais interessantes e obter informações úteis sobre viagens? Assine nossa página em
Ao abrir um novo débito ou cartão de crédito Antes de um cliente do banco, há dúvidas: Visa ou MasterCard? Quais são as diferenças? Quais são as desvantagens e vantagens de cada um deles?
Há pouca diferença entre Visa e Master Cards hoje. Ambos os sistemas de pagamento são os maiores do mundo. Um usuário comum pode nem notar as diferenças.
Ambas as empresas são dos EUA, oferecem aproximadamente a mesma gama de serviços e podem ser usadas em todo o mundo para fazer pagamentos e sacar dinheiro.
A Visa é líder mundial em pagamentos, a MasterCard é inferior a ela, mas ocupa uma participação de mercado significativa. Ambos os sistemas de pagamento funcionam em mais de 200 países em todo o mundo, portanto não há restrições quanto à geografia do uso de cartões.
Use no exterior
A principal e fundamental diferença entre a MasterCard e a Visa é que a moeda nacional para a qual as operações no sistema Visa são realizadas é em dólares, enquanto o sistema MasterCard é focado em operações em euros.
Se um cliente de um banco com uma conta rublo realiza operações em moeda estrangeira (isso inclui saques em um caixa eletrônico no exterior, pagamento sem dinheiro em uma loja ou compra em uma loja online estrangeira), então os rublos serão convertidos da conta diretamente para a moeda, mas através da moeda principal do sistema .
A conversão ocorre de acordo com as taxas definidas pelo banco e pelo sistema de pagamento, de modo que, em cada estágio, uma determinada porcentagem é perdida. Assim, quanto menor a cadeia de conversões, mais lucrativo é o cliente.
Portanto nos EUA é melhor usar o visto - neste caso, a taxa de conversão será mais curta e mais lucrativa (rublos - dólares).
Se você tiver MasterCard, quando comprar nos EUA, a conversão ficará assim: rublos - euro - dólares. Duas conversões em vez de uma, o que significa que haverá mais taxas bancárias.




- Continentes e oceanos na superfície da terra
- Bolo de abobrinha legumes com tomate
- Estrogênio hormônio feminino: sintomas de excesso e deficiência no organismo, formas de normalizar
- Onde as castanhas de caju crescem
- Psicologia da comunicação com os caras
- Feliz aniversário sms prosa pai - parabéns em suas próprias palavras
- Oração da matrona para o casamento
- Comer beterraba crua beneficia e prejudica
- Plantando tomates ao lado de pimenta: os prós e contras
- Lápis de ouriço passo a passo
- Características biológicas da maçã da planta
- O que é o Tinkoff Business, quais serviços a TKS oferece para empreendedores
- Como amarrar a frente da camisa com agulhas para uma criança e um homem
- Aprender a compor uma árvore genealógica e desenhar uma árvore genealógica
- Parabéns a um homem em tadjique
- Master Card Standard do Sberbank
- Como plantar uma macieira no outono - dicas úteis
- Garrafa térmica qual empresa é melhor comprar?
- Convite do aniversário da menina
- Testes interessantes para adolescentes